
Seguro de vida para independientes en Colombia
Ser independiente tiene muchas ventajas: manejas tu tiempo, eliges tus clientes y construyes algo propio. Pero también tiene una realidad que pocas veces se dice en voz alta: si tú paras, tu ingreso para. No hay una empresa que siga pagando la nómina ni un seguro colectivo que alguien contrató por ti.
Por eso, el seguro de vida para independientes es una de las búsquedas que más crece entre freelancers, comerciantes, profesionales y emprendedores en Colombia. En esta guía te explicamos qué es, por qué debería ser parte de tu estrategia financiera, qué cubre, cuánto asegurar y cómo elegirlo sin complicarte.
En resumen: un seguro de vida para independientes es una póliza que paga una suma de dinero a las personas que tú elijas (tus beneficiarios) si falleces y, según los amparos que contrates, también a ti si quedas con una incapacidad total y permanente o te diagnostican una enfermedad grave. Para quien trabaja por cuenta propia es clave porque, a diferencia de un empleado, normalmente no tiene un seguro de vida pagado por una empresa, y sus ingresos dependen por completo de que pueda seguir trabajando.
¿Qué es un seguro de vida para independientes?
Es un seguro de vida individual: lo contratas tú, a tu nombre, y no depende de tener un contrato laboral. Tú decides el valor asegurado, quiénes son tus beneficiarios y qué coberturas adicionales quieres incluir.
No existe un “seguro exclusivo” por ser independiente. Lo que cambia es la forma de pensarlo: para un empleado suele ser un complemento del seguro que ya le da la empresa; para un independiente, muchas veces es la única protección económica que tendría su familia si algo le pasa.
¿Por qué un independiente necesita un seguro de vida?
En Colombia, el trabajo por cuenta propia es la forma de empleo más común. Según el DANE, en julio de 2026 había 10,19 millones de trabajadores por cuenta propia, el 41,5 % de todas las personas ocupadas del país. Son millones de hogares que dependen de un ingreso que no tiene respaldo de una empresa.
Estas son las razones principales por las que un seguro de vida tiene sentido si trabajas por tu cuenta:
- Tu ingreso depende de ti: si falleces o quedas imposibilitado para trabajar, el dinero deja de llegar de un día para otro. El seguro reemplaza ese ingreso por un tiempo y le da margen a tu familia para reorganizarse.
- No tienes un seguro colectivo de empresa: muchos empleados tienen una póliza de vida como beneficio laboral. Un independiente, en la mayoría de los casos, no la tiene si no la contrata por su cuenta.
- Tus deudas no desaparecen: créditos de vivienda, vehículo, tarjetas o préstamos para tu negocio. El seguro evita que tu familia herede esas cuentas pendientes o tenga que vender bienes para pagarlas.
- Hay personas que dependen de ti: hijos, pareja, padres o hermanos. El seguro asegura que puedan seguir cubriendo lo básico, como vivienda, alimentación y estudio.
- Tu negocio también está en juego: si tienes un emprendimiento, el seguro puede darle a tu familia o socios el tiempo y el dinero para cerrarlo ordenadamente, venderlo o continuarlo.
El seguro de vida como parte de tu estrategia financiera
Muchos independientes piensan primero en ahorrar o invertir, y está bien. Pero un plan financiero sólido se construye en capas, y la protección va antes que el crecimiento. Piénsalo así:
- Base: seguridad social al día (salud, pensión y riesgos laborales).
- Colchón: un fondo de emergencia para cubrir varios meses de gastos si tus ingresos bajan.
- Protección: un seguro de vida, con coberturas de incapacidad y enfermedades graves, para los eventos que un ahorro no alcanza a cubrir.
- Crecimiento: ahorro de largo plazo e inversión para tus metas.
El seguro de vida protege todo lo demás. Un fondo de emergencia te ayuda a sobrevivir a un mes malo; un seguro de vida protege a tu familia si el problema es mucho mayor. Sin esa capa, años de ahorro e inversión pueden agotarse en pocos meses.
¿La seguridad social y la ARL reemplazan al seguro de vida?
No. Son protecciones distintas y se complementan. Es una de las confusiones más frecuentes entre independientes:
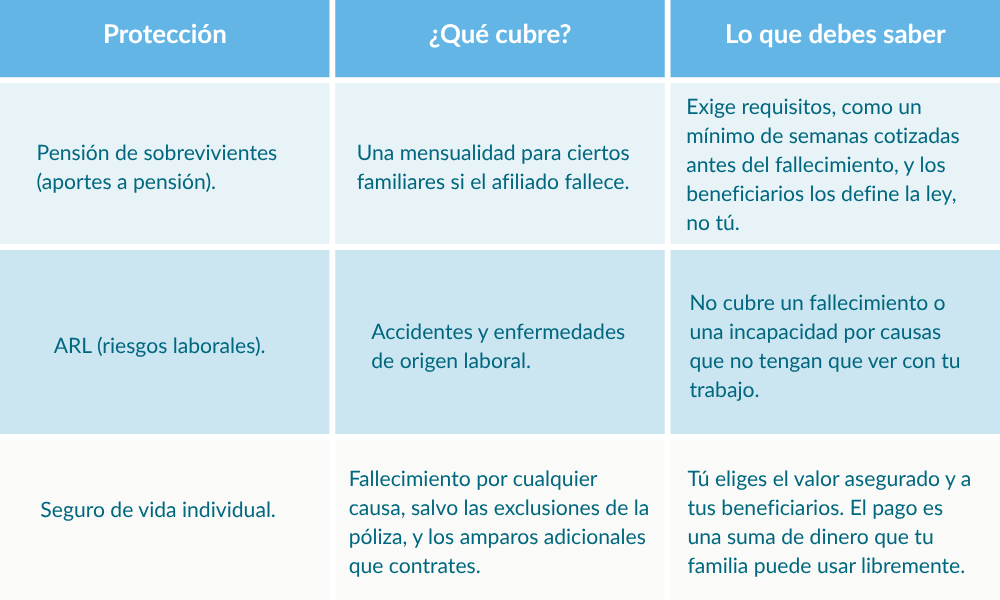
En otras palabras: estar al día con la seguridad social es obligatorio y necesario, pero no siempre es suficiente para que tu familia mantenga su nivel de vida.
¿Qué cubre un seguro de vida para independientes?
Todo seguro de vida tiene un amparo básico y puede incluir coberturas adicionales, llamadas anexos o coberturas. Las coberturas de las mismas pueden variar según la aseguradora, pero estas son las más comunes:
- Muerte por cualquier causa: es el amparo básico. Paga el valor asegurado a tus beneficiarios.
- Incapacidad total y permanente: te paga a ti si una enfermedad o un accidente te deja sin capacidad de trabajar. Para un independiente es una de las coberturas más importantes, porque es el escenario en el que más se necesita el dinero.
- Enfermedades graves: te Entrega el valor asegurado si te diagnostican, por ejemplo, cáncer, un infarto o un accidente cerebrovascular, para que puedas enfocarte en tu recuperación.
- Muerte accidental: suma un valor adicional si el fallecimiento ocurre por un accidente.
- Renta por hospitalización o incapacidad corta: un pago diario por unos días de incapacidad. Útil si tus ingresos dependen de que estés activo todos los días.
- Auxilio funerario: ayuda a cubrir los gastos exequiales.
Revisa siempre las exclusiones y los periodos de carencia de cada cobertura, es decir, qué no cubre la póliza y cuánto tiempo debe pasar desde que la compras para que empiece a aplicar un amparo.
¿Cuánto dinero debo asegurar si soy independiente?
No hay una cifra única para todas las personas. La forma más práctica de calcularla es responder: ¿cuánto necesitaría mi familia para seguir adelante si yo no estoy? Puedes hacerlo en cuatro pasos:
- Suma tus deudas: créditos de vivienda, vehículo, tarjetas y préstamos del negocio. Si alguno ya tiene su propio seguro, puedes descontarlo.
- Calcula los gastos del hogar: multiplica los gastos mensuales de tu familia por el número de meses o años que necesitarían para adaptarse.
- Agrega tus metas: por ejemplo, la educación de tus hijos.
- Resta lo que ya tienes: ahorros, inversiones y otros seguros vigentes.
Ejemplo ilustrativo: si los gastos de tu hogar son $3.000.000 al mes y quieres cubrir tres años ($108.000.000), tienes deudas por $40.000.000, quieres dejar $50.000.000 para educación y cuentas con $20.000.000 en ahorros, el valor asegurado de referencia sería de $178.000.000.
Un asesor de seguros puede ayudarte a afinar este cálculo según tu edad, tu actividad laboral y las personas que dependen de ti.
¿Cuánto cuesta un seguro de vida para un independiente en Colombia?
El precio, llamado prima, depende de tu perfil y de la póliza que elijas. Los factores que más influyen son:
- Edad: entre más joven contrates el seguro, más económica suele ser la prima.
- Estado de salud y hábitos: por ejemplo, si fumas o tienes enfermedades preexistentes.
- Valor asegurado: entre mayor sea la suma, mayor es la prima.
- Coberturas adicionales: cada anexo suma al valor total.
- Ocupación o actividad: algunas actividades tienen un riesgo mayor y eso puede reflejarse en el precio.}
Si tus ingresos son variables, una buena práctica es programar el pago con débito automático o pagar por adelantado en los meses de mejores ingresos, para que la póliza no quede en riesgo por un atraso.
Cómo elegir un seguro de vida si trabajas por tu cuenta
Antes de firmar la póliza, revisa estos puntos:
- Define para qué lo quieres: proteger a tu familia, pagar deudas, cubrirte en caso de incapacidad o todo lo anterior.
- Calcula el valor asegurado con el método anterior, y no solo con lo que “alcanza a pagar”.
- Prioriza la cobertura de incapacidad total y permanente: si no puedes trabajar, nadie más va a generar tu ingreso.
- Lee las exclusiones y los periodos de carencia: así sabes qué no cubre y desde cuándo aplica cada amparo.
- Declara tu estado de salud con total sinceridad: según el artículo 1058 del Código de Comercio, ocultar o declarar de forma inexacta información sobre tu salud puede afectar la validez del seguro y el pago de una reclamación.
- Designa beneficiarios y actualízalos: cada vez que cambie tu vida (matrimonio, separación, hijos), revisa a quién quedó a nombre el seguro.
- Pregunta qué pasa si te atrasas en un pago: es clave si tus ingresos no son fijos.
- Compara varias aseguradoras: un intermediario de seguros como Visión Segura, puede hacerlo por ti y explicarte las diferencias.
Errores comunes de los independientes con el seguro de vida
- “Soy joven, eso es para después”: es justo al revés. Entre más joven y sano te asegures, más económica suele ser la prima y más fácil es la aprobación.
- “Ya pago ARL, estoy cubierto”: la ARL solo responde por eventos de origen laboral. No reemplaza un seguro de vida.
- “Ya tengo el seguro del crédito”: ese seguro protege al banco, porque cubre el saldo de la deuda. A tu familia no le entrega dinero para sus gastos.
- Asegurar una suma muy baja: un valor que solo alcanza para unos pocos meses deja a la familia desprotegida justo cuando más lo necesita.
- No contarle a nadie que tienes el seguro: si tus beneficiarios no saben que existe, no podrán reclamarlo a tiempo.
Por qué hacerlo de la mano de Visión Segura
Elegir un seguro de vida no debería ser un trámite que haces solo frente a un formulario. Como intermediario de seguros, en Visión Segura te ayudamos a calcular cuánto asegurar, comparamos opciones de diferentes aseguradoras, te explicamos en palabras simples qué cubre y qué no cada póliza, y te acompañamos durante toda la vigencia: en las renovaciones, en los cambios de beneficiarios y, si llega el momento, en la reclamación.
Tú te encargas de hacer crecer lo tuyo. Nosotros, de que esté protegido. Estamos siempre ahí.
Por qué ayuda tener a alguien como Visión Segura que te acompañe
Un proceso de reclamación llega, casi siempre, en el peor momento emocional. Por eso hace tanta diferencia no tener que hacerlo solo. Un intermediario como Visión Segura conoce qué pide cada aseguradora, ayuda a armar el expediente completo desde el principio, hace el seguimiento del radicado y responde las dudas en cada etapa, para que la familia pueda concentrarse en lo que de verdad importa.
En Visión Segura acompañamos reclamaciones de principio a fin. Estamos siempre ahí.
Preguntas frecuentes sobre el seguro de vida para independientes:
¿Un trabajador independiente puede tener un seguro de vida?
Sí. Cualquier persona puede contratar un seguro de vida individual a su nombre, sin necesidad de tener un contrato laboral. La aprobación depende de la edad, el estado de salud y el valor asegurado que solicites.
¿El seguro de vida es lo mismo que la ARL?
No. La ARL cubre accidentes y enfermedades de origen laboral. El seguro de vida cubre el fallecimiento por cualquier causa, salvo las exclusiones de la póliza, y puede incluir incapacidad y enfermedades graves.
¿Cuánto debo asegurar en mi seguro de vida?
Suma tus deudas, los gastos de tu hogar por el tiempo que tu familia necesitaría para adaptarse y tus metas, como la educación de tus hijos. Luego resta tus ahorros y otros seguros vigentes. El resultado es el valor asegurado de referencia.
Igualmente, es recomendable asesorarte con un especialista en seguros que te ayude a aterrizar tu valor asegurado de acuerdo a tus necesidades.
¿Cuánto cuesta un seguro de vida para un independiente?
Depende de tu edad, tu salud, el valor asegurado, las coberturas adicionales y tu actividad laboral. Lo ideal es pedir una cotización personalizada y comparar varias opciones.
¿Necesito exámenes médicos para contratar un seguro de vida?
Depende de la aseguradora, de tu edad y del valor asegurado. En montos bajos, muchas veces basta con una declaración de salud; en montos altos, pueden pedir exámenes.
¿Qué pasa si mis ingresos bajan y no puedo pagar la prima a tiempo?
Depende de las condiciones de la póliza: algunas dan un plazo de gracia y otras pueden terminar por falta de pago. Pregunta esta condición antes de contratar y elige una forma de pago que se ajuste a tus ingresos.
Protege lo que construyes.
Ser independiente es una decisión valiente. Protegerte también lo es. Un seguro de vida no cambia tu día a día, pero sí cambia por completo lo que le pasaría a tu familia si un día no puedes estar.
Si quieres saber qué seguro de vida se ajusta a ti, escríbenos. En Visión Segura estamos siempre ahí.